(来源:晨看能源)
点击蓝字 关注我们 ]article_adlist--> ]article_adlist-->摘
要
]article_adlist-->本周观点:
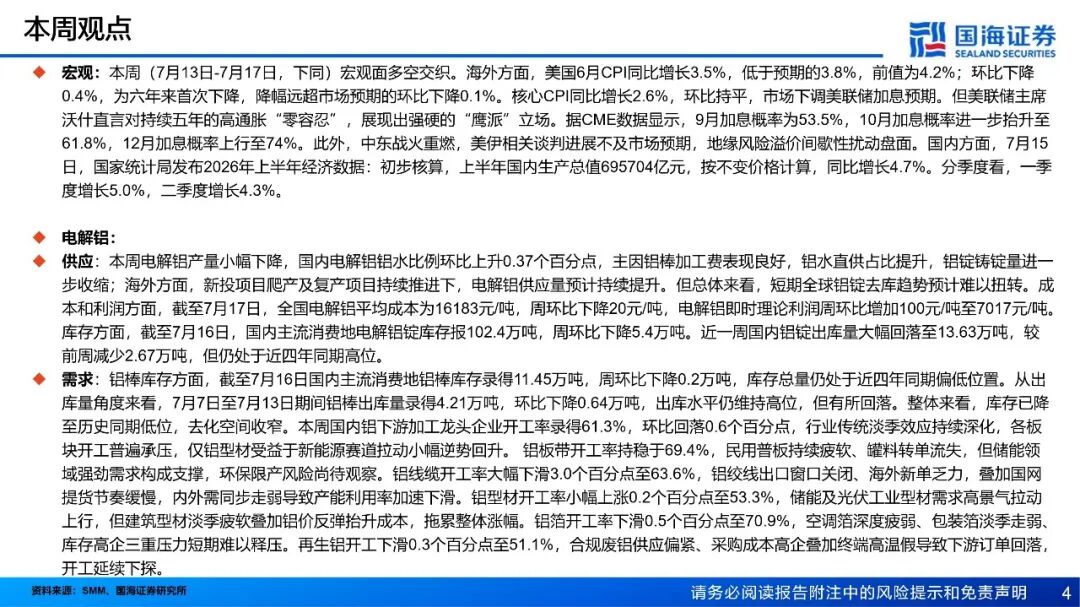
宏观:本周(7月13日-7月17日,下同)宏观面多空交织。海外方面,美国6月CPI同比增长3.5%,低于预期的3.8%,前值为4.2%;环比下降0.4%,为六年来首次下降,降幅远超市场预期的环比下降0.1%。核心CPI同比增长2.6%,环比持平,市场下调美联储加息预期。但美联储主席沃什直言对持续五年的高通胀“零容忍”,展现出强硬的“鹰派”立场。据CME数据显示,9月加息概率为53.5%,10月加息概率进一步抬升至61.8%,12月加息概率上行至74%。此外,中东战火重燃,美伊相关谈判进展不及市场预期,地缘风险溢价间歇性扰动盘面。国内方面,7月15日,国家统计局发布2026年上半年经济数据:初步核算,上半年国内生产总值695704亿元,按不变价格计算,同比增长4.7%。分季度看,一季度增长5.0%,二季度增长4.3%。
电解铝:
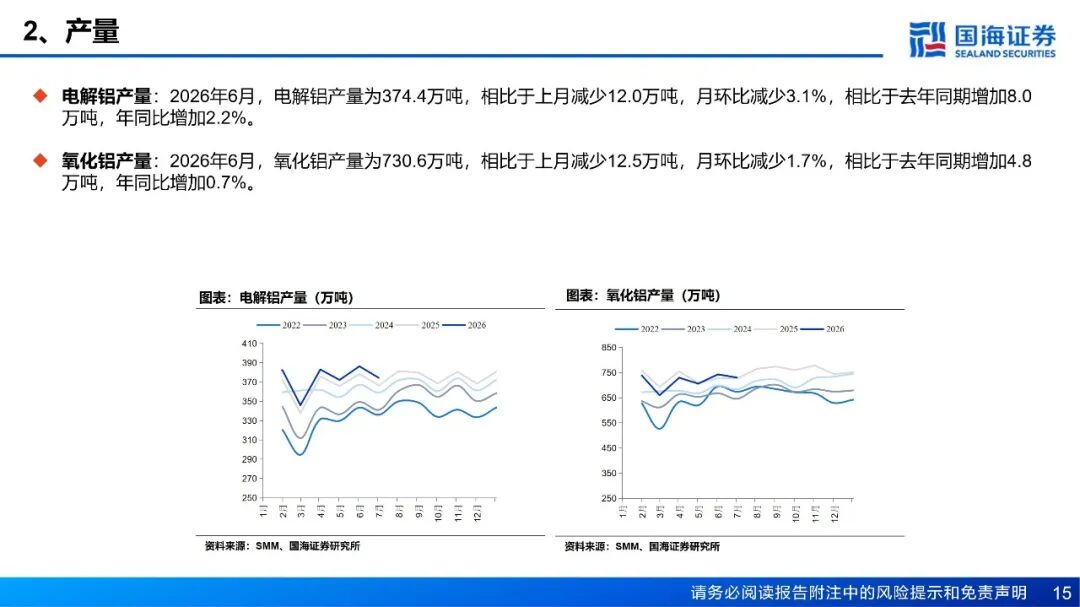
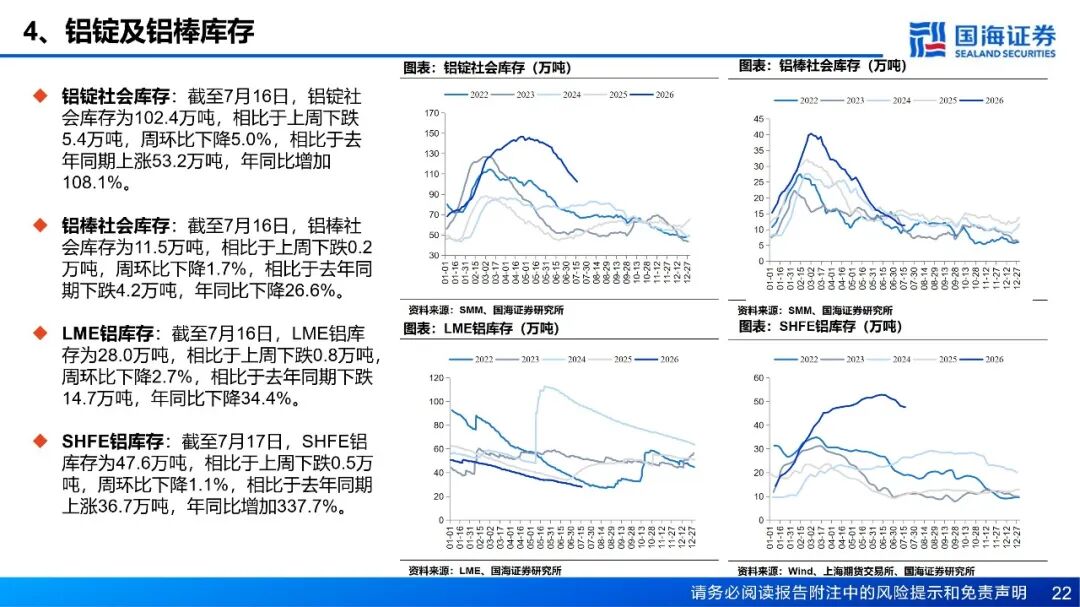
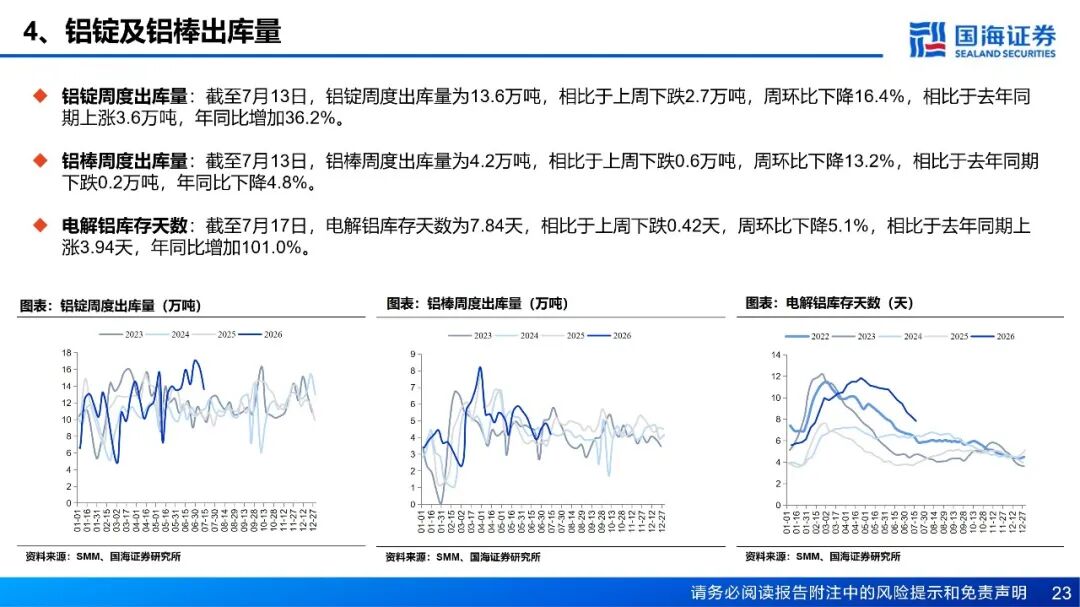
供应:本周电解铝产量小幅下降,国内电解铝铝水比例环比上升0.37个百分点,主因铝棒加工费表现良好,铝水直供占比提升,铝锭铸锭量进一步收缩;海外方面,新投项目爬产及复产项目持续推进下,电解铝供应量预计持续提升。但总体来看,短期全球铝锭去库趋势预计难以扭转。成本和利润方面,截至7月17日,全国电解铝平均成本为16183元/吨,周环比下降20元/吨,电解铝即时理论利润周环比增加100元/吨至7017元/吨。库存方面,截至7月16日,国内主流消费地电解铝锭库存报102.4万吨,周环比下降5.4万吨。近一周国内铝锭出库量大幅回落至13.63万吨,较前周减少2.67万吨,但仍处于近四年同期高位。
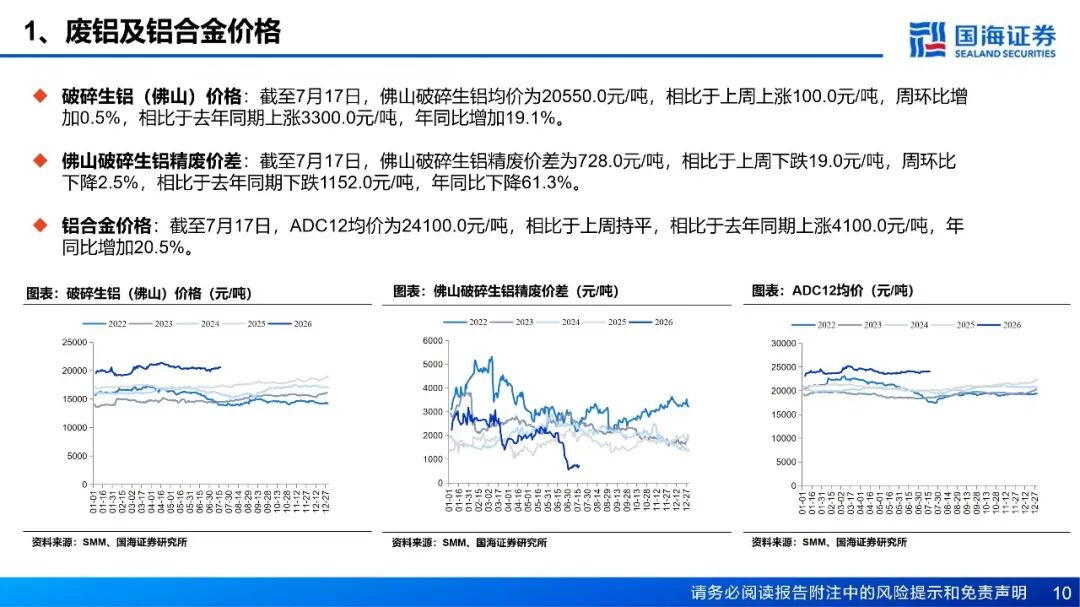
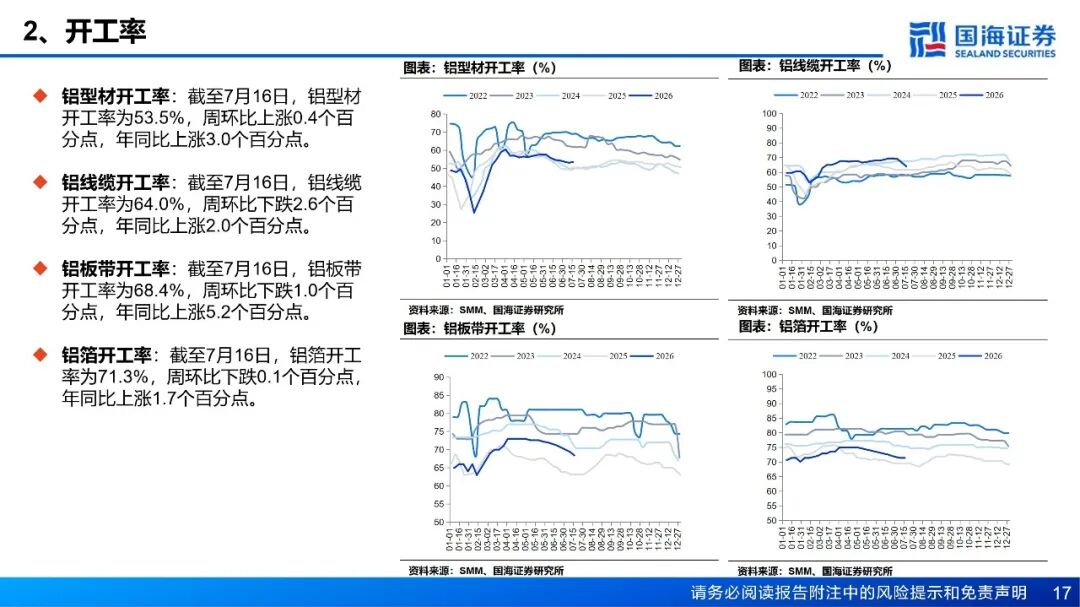
需求:铝棒库存方面,截至7月16日国内主流消费地铝棒库存录得11.45万吨,周环比下降0.2万吨,库存总量仍处于近四年同期偏低位置。从出库量角度来看,7月7日至7月13日期间铝棒出库量录得4.21万吨,环比下降0.64万吨,出库水平仍维持高位,但有所回落。整体来看,库存已降至历史同期低位,去化空间收窄。本周国内铝下游加工龙头企业开工率录得61.3%,环比回落0.6个百分点,行业传统淡季效应持续深化,各板块开工普遍承压,仅铝型材受益于新能源赛道拉动小幅逆势回升。 铝板带开工率持稳于69.4%,民用普板持续疲软、罐料转单流失,但储能领域强劲需求构成支撑,环保限产风险尚待观察。铝线缆开工率大幅下滑3.0个百分点至63.6%,铝绞线出口窗口关闭、海外新单乏力,叠加国网提货节奏缓慢,内外需同步走弱导致产能利用率加速下滑。铝型材开工率小幅上涨0.2个百分点至53.3%,储能及光伏工业型材需求高景气拉动上行,但建筑型材淡季疲软叠加铝价反弹抬升成本,拖累整体涨幅。铝箔开工率下滑0.5个百分点至70.9%,空调箔深度疲弱、包装箔淡季走弱、库存高企三重压力短期难以释压。再生铝开工下滑0.3个百分点至51.1%,合规废铝供应偏紧、采购成本高企叠加终端高温假导致下游订单回落,开工延续下探。
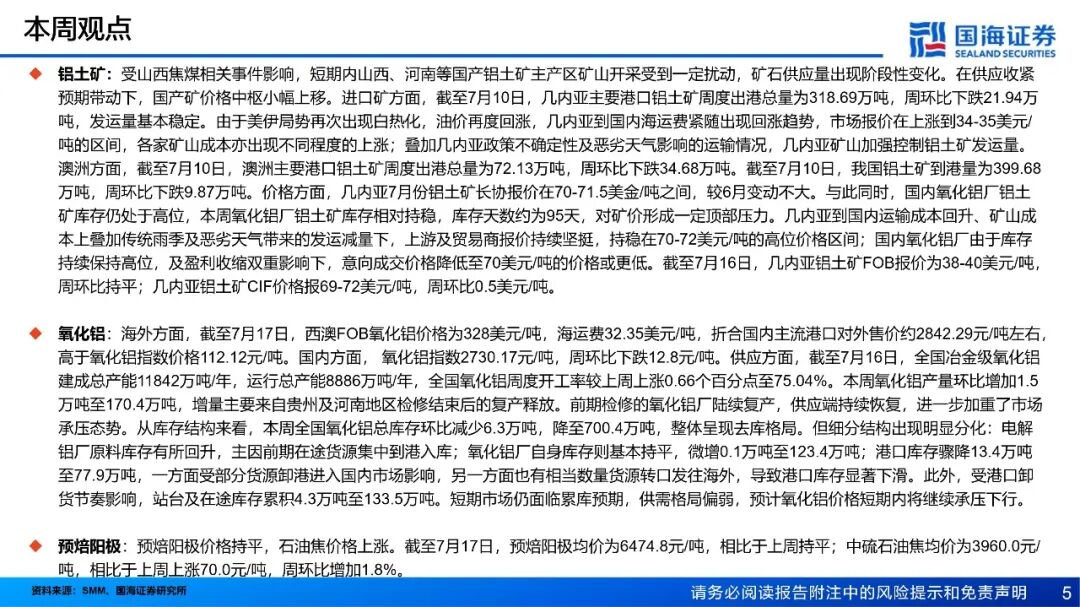
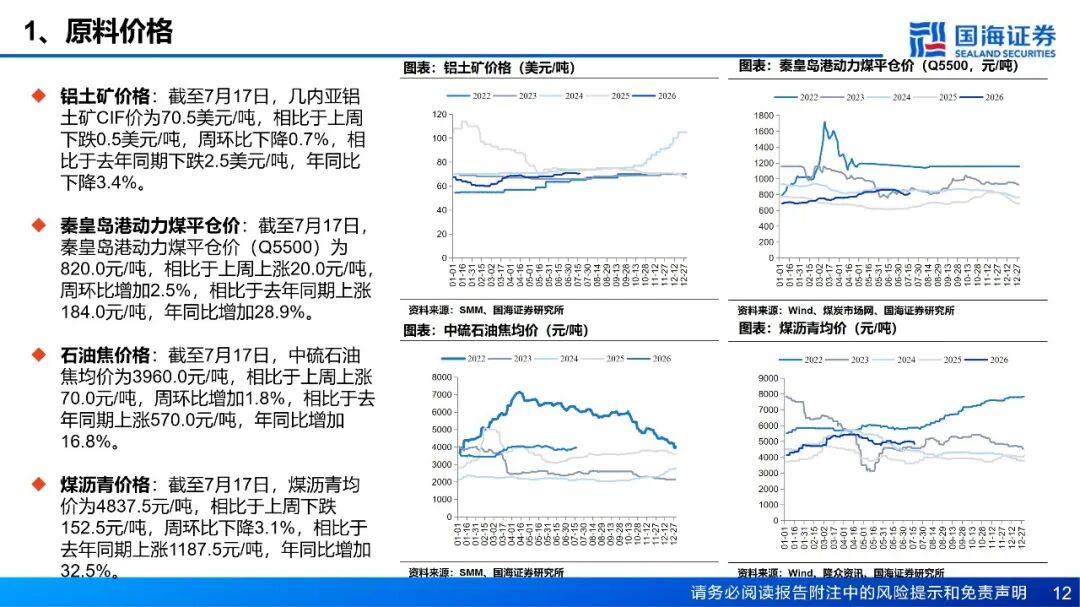
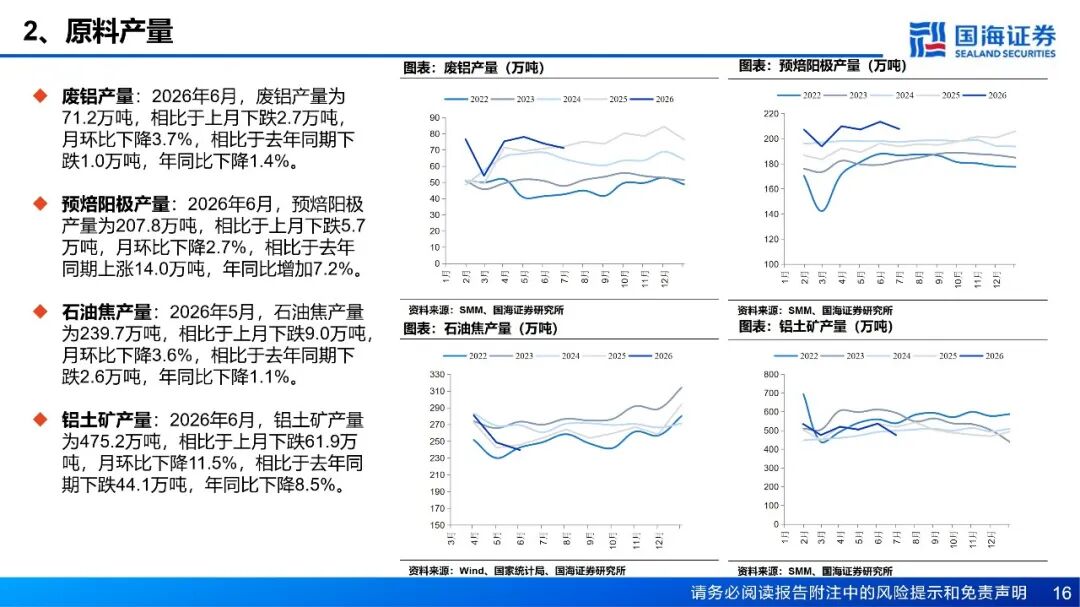
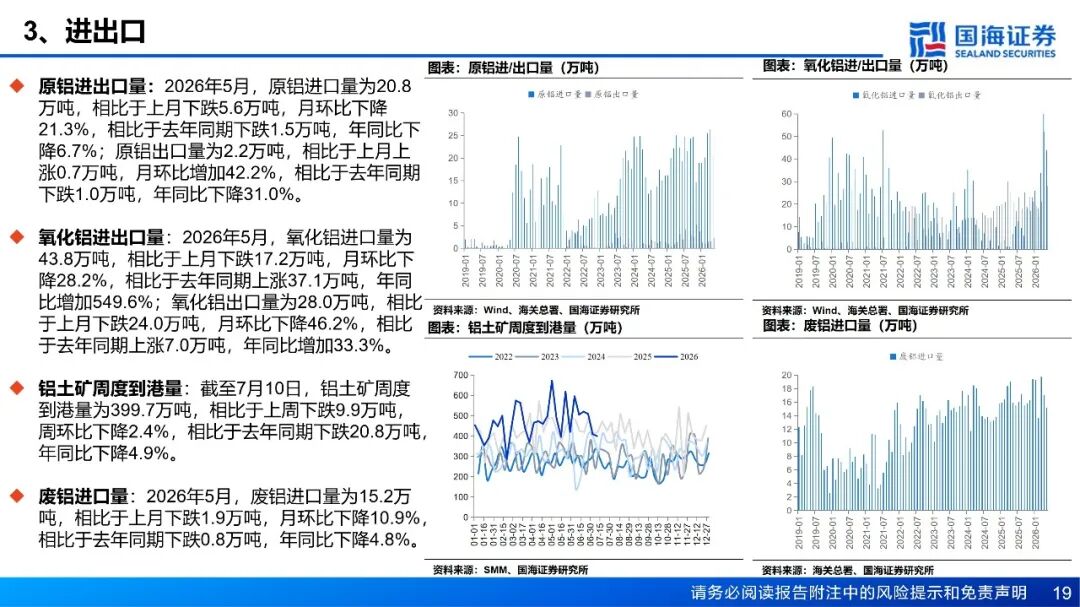
铝土矿:受山西焦煤相关事件影响,短期内山西、河南等国产铝土矿主产区矿山开采受到一定扰动,矿石供应量出现阶段性变化。在供应收紧预期带动下,国产矿价格中枢小幅上移。进口矿方面,截至7月10日,几内亚主要港口铝土矿周度出港总量为318.69万吨,周环比下跌21.94万吨,发运量基本稳定。由于美伊局势再次出现白热化,油价再度回涨,几内亚到国内海运费紧随出现回涨趋势,市场报价在上涨到34-35美元/吨的区间,各家矿山成本亦出现不同程度的上涨;叠加几内亚政策不确定性及恶劣天气影响的运输情况,几内亚矿山加强控制铝土矿发运量。澳洲方面,截至7月10日,澳洲主要港口铝土矿周度出港总量为72.13万吨,周环比下跌34.68万吨。截至7月10日,我国铝土矿到港量为399.68万吨,周环比下跌9.87万吨。价格方面,几内亚7月份铝土矿长协报价在70-71.5美金/吨之间,较6月变动不大。与此同时,国内氧化铝厂铝土矿库存仍处于高位,本周氧化铝厂铝土矿库存相对持稳,库存天数约为95天,对矿价形成一定顶部压力。几内亚到国内运输成本回升、矿山成本上叠加传统雨季及恶劣天气带来的发运减量下,上游及贸易商报价持续坚挺,持稳在70-72美元/吨的高位价格区间;国内氧化铝厂由于库存持续保持高位,及盈利收缩双重影响下,意向成交价格降低至70美元/吨的价格或更低。截至7月16日,几内亚铝土矿FOB报价为38-40美元/吨,周环比持平;几内亚铝土矿CIF价格报69-72美元/吨,周环比0.5美元/吨。
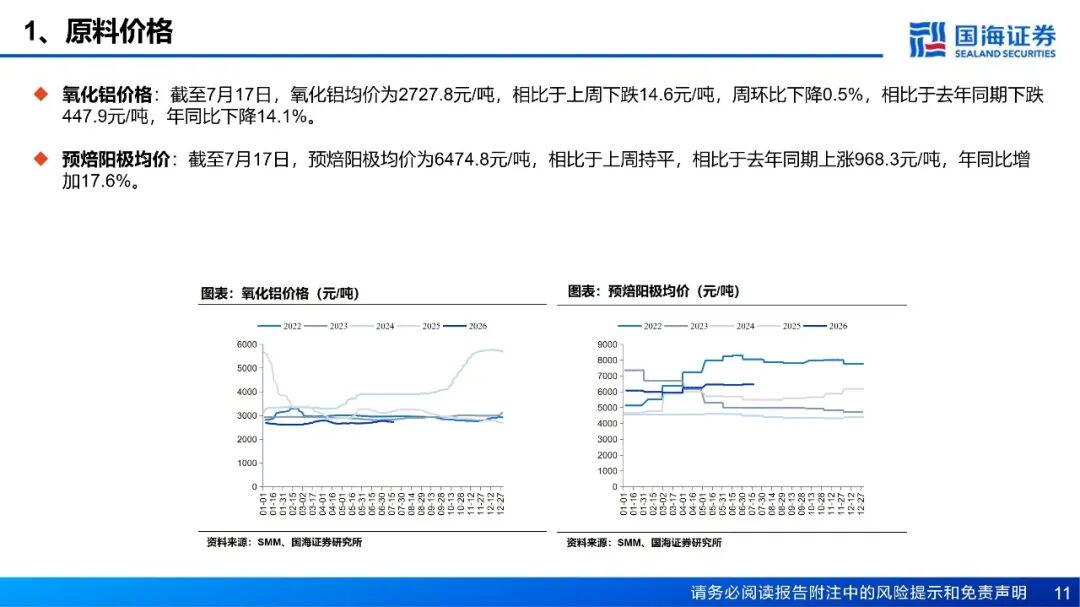
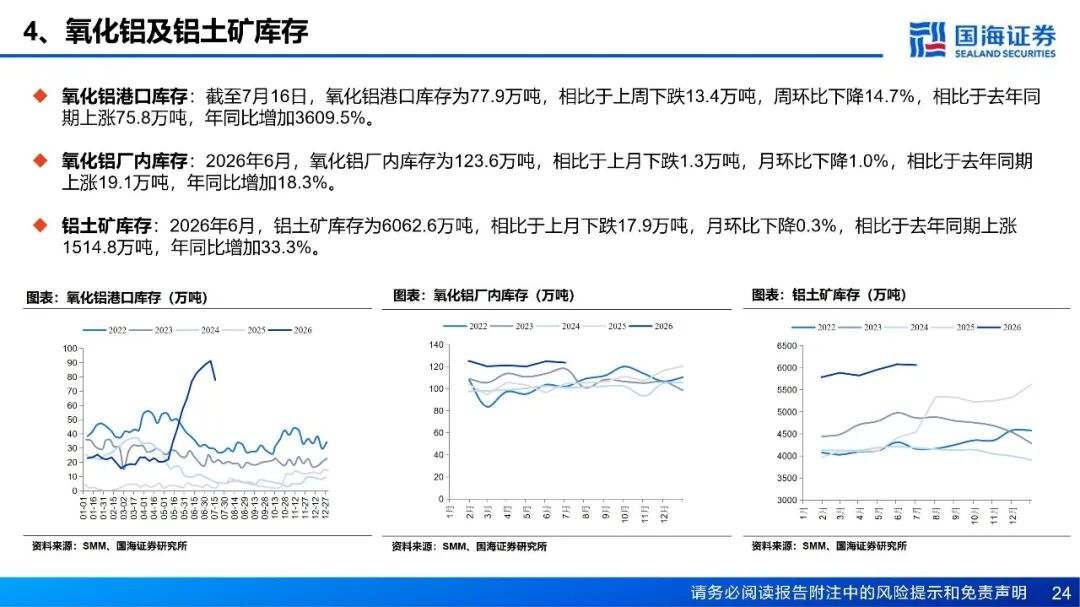
氧化铝:海外方面,截至7月17日,西澳FOB氧化铝价格为328美元/吨,海运费32.35美元/吨,折合国内主流港口对外售价约2842.29元/吨左右,高于氧化铝指数价格112.12元/吨。国内方面, 氧化铝指数2730.17元/吨,周环比下跌12.8元/吨。供应方面,截至7月16日,全国冶金级氧化铝建成总产能11842万吨/年,运行总产能8886万吨/年,全国氧化铝周度开工率较上周上涨0.66个百分点至75.04%。本周氧化铝产量环比增加1.5万吨至170.4万吨,增量主要来自贵州及河南地区检修结束后的复产释放。前期检修的氧化铝厂陆续复产,供应端持续恢复,进一步加重了市场承压态势。从库存结构来看,本周全国氧化铝总库存环比减少6.3万吨,降至700.4万吨,整体呈现去库格局。但细分结构出现明显分化:电解铝厂原料库存有所回升,主因前期在途货源集中到港入库;氧化铝厂自身库存则基本持平,微增0.1万吨至123.4万吨;港口库存骤降13.4万吨至77.9万吨,一方面受部分货源卸港进入国内市场影响,另一方面也有相当数量货源转口发往海外,导致港口库存显著下滑。此外,受港口卸货节奏影响,站台及在途库存累积4.3万吨至133.5万吨。短期市场仍面临累库预期,供需格局偏弱,预计氧化铝价格短期内将继续承压下行。
预焙阳极:预焙阳极价格持平,石油焦价格上涨。截至7月17日,预焙阳极均价为6474.8元/吨,相比于上周持平;中硫石油焦均价为3960.0元/吨,相比于上周上涨70.0元/吨,周环比增加1.8%。
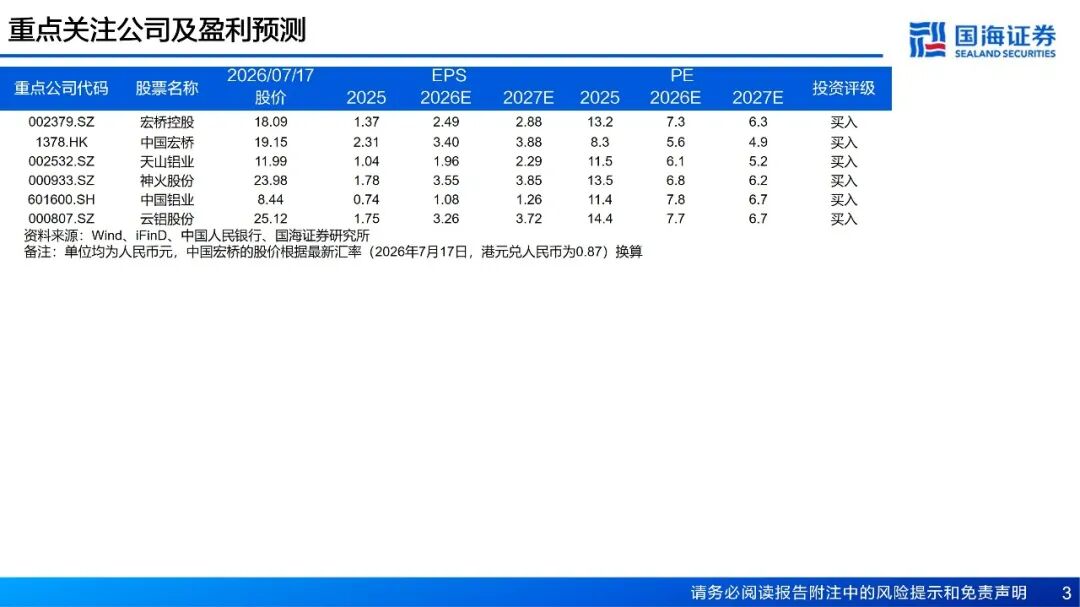
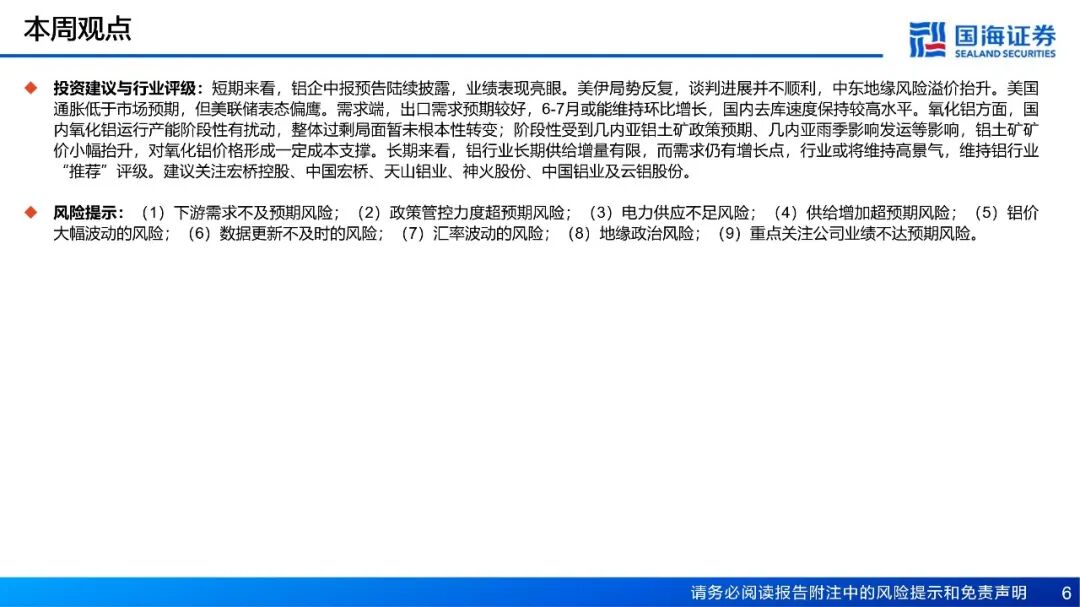
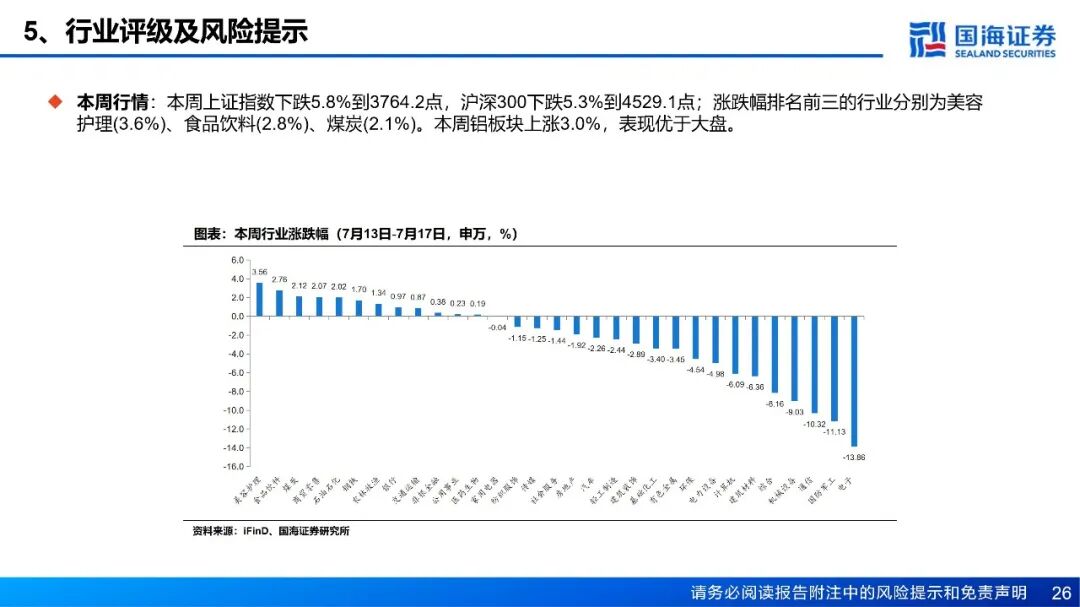
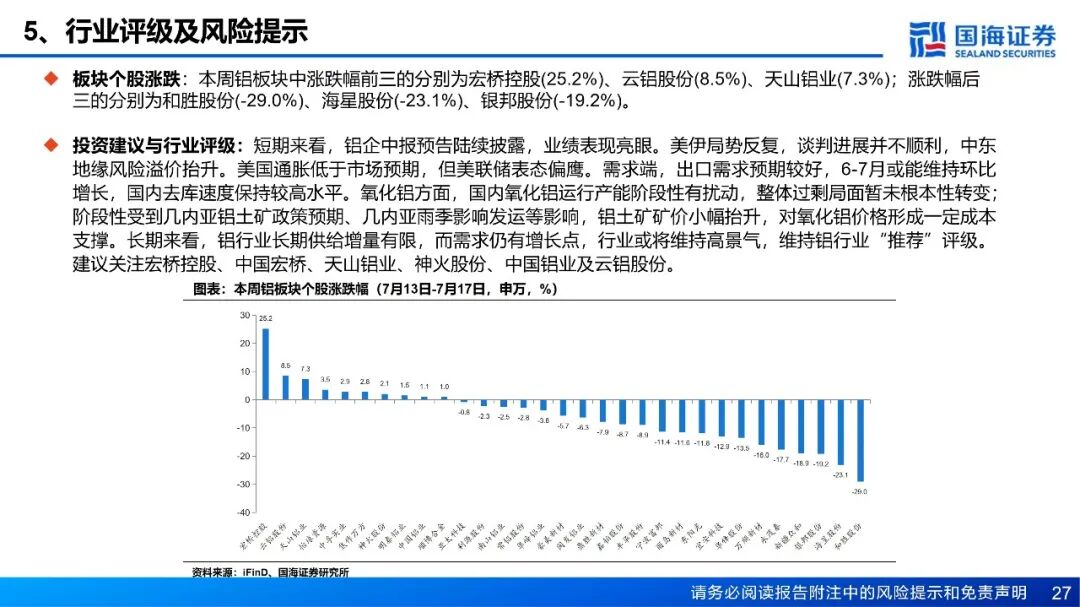
投资建议与行业评级:短期来看,铝企中报预告陆续披露,业绩表现亮眼。美伊局势反复,谈判进展并不顺利,中东地缘风险溢价抬升。美国通胀低于市场预期,但美联储表态偏鹰。需求端,出口需求预期较好,6-7月或能维持环比增长,国内去库速度保持较高水平。氧化铝方面,国内氧化铝运行产能阶段性有扰动,整体过剩局面暂未根本性转变;阶段性受到几内亚铝土矿政策预期、几内亚雨季影响发运等影响,铝土矿矿价小幅抬升,对氧化铝价格形成一定成本支撑。长期来看,铝行业长期供给增量有限,而需求仍有增长点,行业或将维持高景气,维持铝行业“推荐”评级。建议关注宏桥控股、中国宏桥、天山铝业、神火股份、中国铝业及云铝股份。
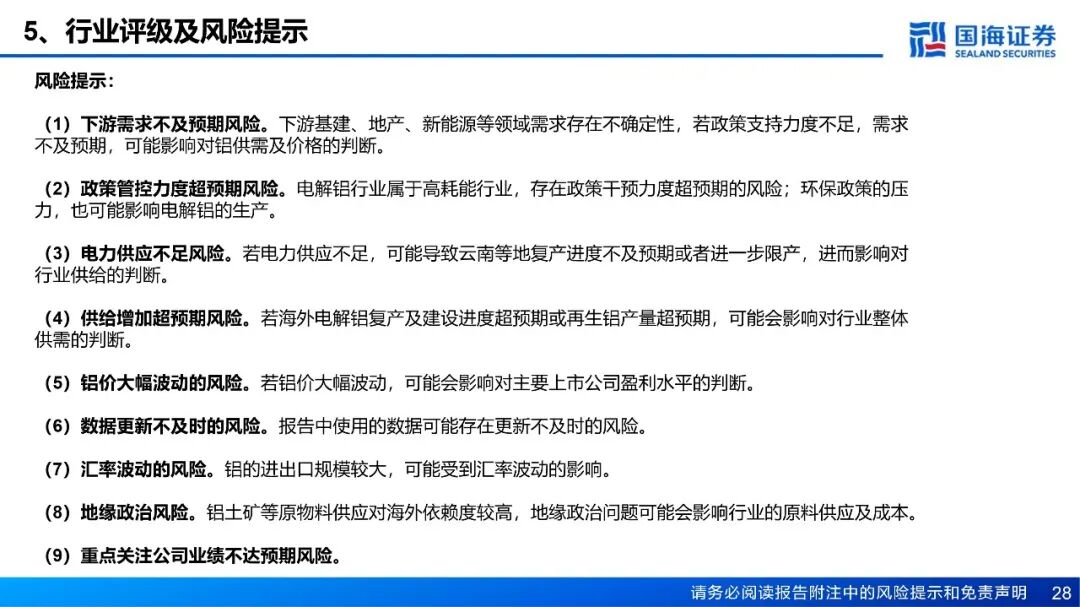
风险提示:(1)下游需求不及预期风险;(2)政策管控力度超预期风险;(3)电力供应不足风险;(4)供给增加超预期风险;(5)铝价大幅波动的风险;(6)数据更新不及时的风险;(7)汇率波动的风险;(8)地缘政治风险;(9)重点关注公司业绩不达预期风险。
正
文
 ]article_adlist-->
证券研究报告《铝行业周报:美国通胀降温,国内保持去库》
对外发布时间:2026年7月19日
发布机构:国海证券股份有限公司
本报告分析师:
陈晨 ]article_adlist-->SAC编号:S0350522110007
王璇
SAC编号:S0350523080001
团队介绍 ]article_adlist-->
——————————————— 免责声明 ——————————————
本公众号推送观点和信息仅供国海证券股份有限公司(下称“国海证券”)研究服务客户参考,完整的投资观点应以国海证券研究所发布的完整报告为准。若您非国海证券研究服务客户,为控制投资风险,请取消订阅、接受或使用本公众号中的任何信息。本公众号难以设置访问权限,若给您造成不便,敬请谅解。国海证券不会因订阅本公众号的行为或者收到、阅读本公众号推送内容而视相关人员为客户。本公众号不是国海证券的研究报告发布平台,只是转发国海证券已发布研究报告的部分观点,订阅者有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义,应以国海证券研究所发布的完整报告为准,且须寻求专业人士的指导及解读。
本公众号及国海证券研究报告所载资料的来源及观点的出处皆被国海证券认为可靠,但国海证券不对其可靠性、准确性、时效性或完整性做出任何保证。本微信号推送内容仅反映国海证券研究人员于发出完整报告当日的判断,本公众号所载的资料、意见及推测有可能因发布日后的各种因素变化而不再准确或失效,国海证券不承担更新不准确或过时的资料、意见及推测的义务,在对相关信息进行更新时亦不会另行通知。
在任何情况下,本公众号所载信息、意见不构成对任何人的投资建议,所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。对任何直接或间接使用本公众号所载信息和内容或者据此进行投资所造成的任何一切后果或损失,国海证券及/或其关联人员均不承担任何形式的法律责任。
本微信号及其推送内容的版权归国海证券所有,国海证券对本微信号及其推送内容保留一切法律权利。未经国海证券事先书面许可,任何机构或个人不得以任何形式转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容,否则将承担相应的法律责任,国海证券就此保留一切法律权利。
E
N
D
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
天宇优配提示:文章来自网络,不代表本站观点。